


こんにちは!HRマネジメント編集部です。
2026年(令和8年)の年末調整は、令和8年度税制改正によって「基礎控除」「給与所得控除」「扶養親族等の所得要件」「生命保険料控除」が同時に見直される、近年でも特に変更点の多い年です。
多くの従業員で還付額が増える方向の改正ですが、制度が複雑なぶん、人事・労務担当者の実務負担は大きくなります。
本記事では、国税庁「令和8年分 年末調整のしかた」の内容にもとづき、2026年の主な変更点と実務対応を整理します。
2026年(令和8年)年末調整の変更点まとめ
令和8年度税制改正により、令和8年分の所得税について、主に次の4点が変更されます。適用は原則として令和8年12月1日からで、令和8年分以後の所得税に適用されます。
① 基礎控除の引き上げ
② 給与所得控除の最低保障額の引き上げ
③ 扶養親族等の所得要件の改正
④ 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設
このため、令和8年11月分までの給与の源泉徴収事務には変更がなく、令和8年12月に行う年末調整でまとめて改正後の内容で1年分の税額を計算し、それまでの源泉徴収税額との差額を精算する、という点が実務上の最大のポイントです。

① 基礎控除の引き上げ
令和8年度税制改正では、近年の物価上昇を踏まえて基礎控除額(本則58万円→62万円)が4万円引き上げられ、さらに合計所得金額655万円以下の人については、令和8・9年分の時限措置として基礎控除の特例による上乗せが行われます。
合計所得489万円以下の場合は本則62万円に42万円が加算されて104万円、489万円超655万円以下の場合は62万円に5万円が加算されて67万円となります。
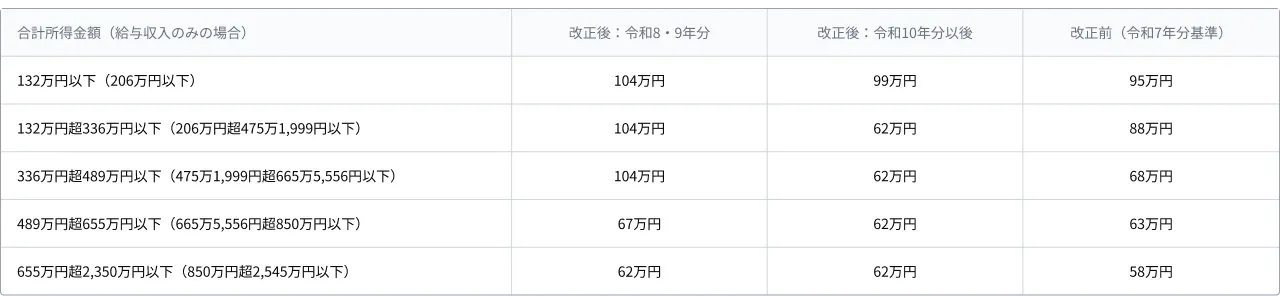
※合計所得金額2,350万円超の場合の基礎控除額に改正はありません(2,500万円超で控除ゼロ)。
※基礎控除額の引き上げに伴い、令和8年分以後の「年末調整等のための給与所得控除後の給与等の金額の表」および令和9年分以後の「源泉徴収税額表」も改正されています。
実務ポイント:令和8・9年分は基礎控除額が最終的な水準よりも手厚くなっている2年間の経過措置です。
令和10年分以後はやや縮小するため、社内システムのマスタは「年分ごとの控除額」を正しく持たせる必要があります。
② 給与所得控除の最低保障額の引き上げ
給与所得控除の最低保障額(改正前65万円)についても、物価上昇と就業調整対応の観点から引き上げられました。
本則の最低保障額が4万円引き上げられたうえで、令和8年・令和9年分については、さらに5万円引き上げる特例が創設されています。
これにより、令和8・9年分の最低保障額は74万円(本則ベースでは69万円)となります。
さらに、給与等の収入金額が69万1,000円以上220万円未満の人については、上記にかかわらず、次のとおり給与所得の金額が個別に定められています。
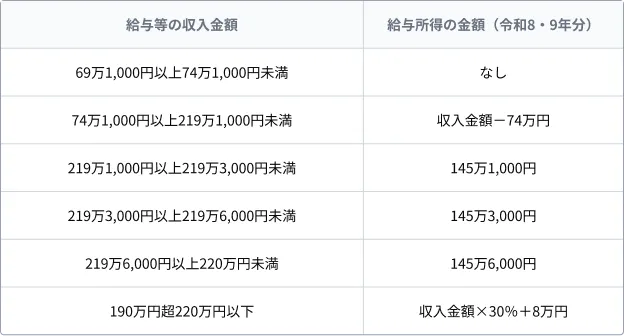
※給与等の収入金額が220万円超の場合の給与所得控除額に改正はありません。
実務ポイント:低〜中収入層の従業員は「令和8年分の年末調整のための給与所得控除後の給与等の金額の表」(国税庁公表)を必ず最新版に差し替える必要があります。
旧版の表のまま計算すると過不足が生じます。
③ 扶養親族等の所得要件の改正
基礎控除の引き上げに伴い、扶養控除等の対象となる扶養親族等の所得要件も緩和されました。
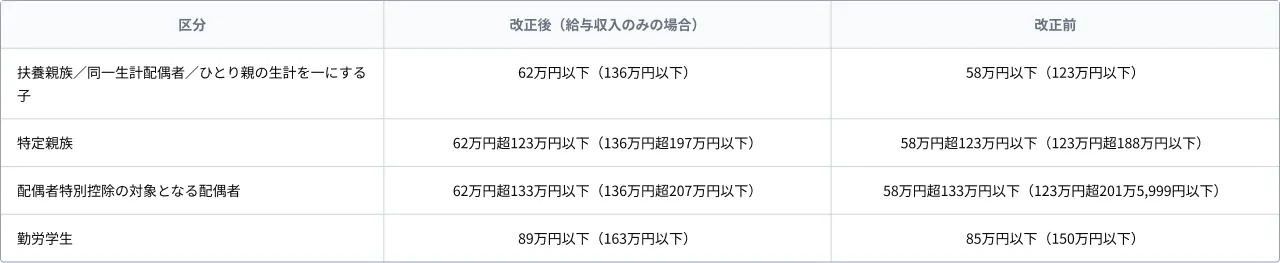
「特定親族」は令和7年度税制改正で新設された特定親族特別控除(19歳以上23歳未満の親族が対象)の区分で、専用の申告書「給与所得者の特定親族特別控除申告書」の回収が必要です。
令和8年分は、対象となる所得要件が「58万円超→62万円超」に変わる点が変更点です。また、家内労働者等の事業所得等の所得計算の特例における必要経費の最低保障額も、65万円から69万円に引き上げられています。
実務ポイント:扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用されます。
これにより新たに扶養控除等の対象となる親族がいる従業員には、「給与所得者の扶養控除等(異動)申告書」の提出を案内しましょう。
その際、「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載してもらいます。あわせて、親族の合計所得金額(副業・パート収入を含む)に変更がないかの確認も案内してください。
④ 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例(新設)
令和7年度税制改正で決定され、令和8年分から初めて適用される制度(令和8・9年分の2年間限定)です。
物価の上昇局面における税負担の調整と子育て支援策の一環として、23歳未満の扶養親族を有する場合に限り、新生命保険料に係る一般生命保険料控除の適用限度額が現行の4万円から6万円に引き上げられます。
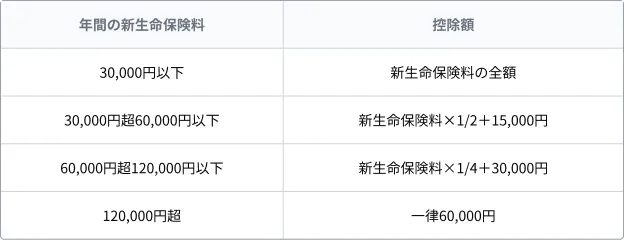
※一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計適用限度額は改正前と同じ12万円のまま据え置きです。
実務ポイント:対象は「23歳未満の扶養親族」がいる従業員のみです。
保険料控除申告書の記入例・社内周知文を、対象者向けに分けて案内すると混乱を防げます。
令和8年の給与等の源泉徴収事務における注意点
・令和8年11月までの源泉徴収事務に変更はありません。
・令和8年12月の年末調整で、改正後の基礎控除額・給与所得控除後の給与等の金額の表にもとづいて1年分の税額を計算し、改正前の源泉徴収税額表で計算していた源泉徴収税額との精算を行います。
・毎月の源泉徴収税額表の改定自体は令和9年1月支払分から適用されるため、令和8年中の毎月の天引き額は従来どおりで、増えた控除分は12月の年末調整でまとめて還付されるイメージになります。
・定額減税は令和6年分で終了しており、令和8年分の年末調整に定額減税の年調処理はありません。
人事担当者が準備すべき5つのステップ
① 給与システムのアップデート状況を確認
→ 基礎控除額・給与所得控除後の給与等の金額の表・源泉徴収税額表(令和9年分)が最新版に対応しているか
② 新設・変更された申告書の様式を確認
→ 「特定親族特別控除申告書」の所得要件変更、扶養控除等(異動)申告書・基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書の様式変更
③ 従業員説明会・案内文の準備
→ 特に「新たに扶養親族の要件を満たす親族がいないか」「23歳未満の扶養親族の保険料控除」は個別説明が必要
④ 控除書類の早期回収・チェック体制の整備
→ 様式変更に伴う記入ミスが増えやすいため、回収期限とチェック工数を前倒しで確保
⑤ 国税庁「令和8年分 年末調整のしかた」「令和8年度税制改正Q&A」の最新版を随時確認
→ 国税庁ホームページ「年末調整がよくわかるページ」に、年末調整計算シート(Excel)や各種申告書の記載例も掲載されています
まとめ:2026年の年末調整は「控除拡大」への対応がカギ
2026年(令和8年)の年末調整は、基礎控除・給与所得控除・扶養控除の要件がそろって拡大される、従業員にとって還付が出やすい年です。
一方で、次のように制度が重なり合っているため、人事・労務担当者は早めに国税庁の最新資料でシステムと運用フローを確認しておくことが重要です。
・ 基礎控除・給与所得控除は「令和8・9年分」の経過措置と「令和10年分以後」の水準が異なる
・ 扶養控除等の所得要件緩和により、新たに扶養親族となる人の申告書提出が必要
・ 23歳未満の扶養親族がいる場合のみ、生命保険料控除の限度額が引き上げ
・ 特定親族特別控除は令和7年分からの制度だが、令和8年分は所得要件が変更
記事をシェアする
関連記事

 2025.10.31
人事実務ノウハウ
【最新版】年末調整・確定申告2025年~2026年版|書き方・控除・人事の対応ポイント
こんにちは!HRマネジメント編集部です。 今回は「年末調整 書き方」「年末調整とは」「年末調整 保険料控除」など、最新…
 2026.9.17
人事実務ノウハウ
労務管理とは?仕事内容・目的・重要性・リスク対策をわかりやすく解説
みなさん、こんにちは!HRマネジメント編集部です。 「労務管理とは、具体的に何をする仕事なのか」「人事管理とは何が違う…
 2026.9.10
人事実務ノウハウ
9月の給与で「手取りが変わった」と相談が来たら ― 人事担当者が押さえておきたい「定時決定」と「随時改定」
みなさん、こんにちは!HRマネジメント編集部です。 9月から10月にかけて、従業員から「給与は変わっていないのに手取り…
 2026.9.7
人事実務ノウハウ
給与計算とは?仕組み・やり方・5原則までまるごと解説【保存版】
みなさん、こんにちは!HRマネジメント編集部です。 「給与計算を任されたけれど、何から手をつけていいか分からない」 「…

人気ランキング
-
 2026.8.20 人事実務ノウハウ1
【2026年8月19日発表】残業45時間ルールはどう…
-
 2026.7.31 お役立ち情報2
マイナ保険証【2026年8月〜完全移行】期限切れ健康…
-
 2026.3.23 人事実務ノウハウ3
【2026年最新】労働基準法改正は「見送り」でも準備…
-
 2026.9.9 お役立ち情報4
【2026年10月から順次施行】全国最低賃金の一覧表…
-
 2026.1.29 人事実務ノウハウ5
【2026年完全版】いまさら聞けない『出生時育児休業…
カテゴリー
タグ
FOLLOW ME


