


こんにちは!HRマネジメント編集部です。
「年末調整の変更点」は前回の記事で解説しましたが、今回は書き方・提出フロー・よくある質問にフォーカスして、2026年(令和8年)分の年末調整と、翌年に行う確定申告の実務対応をまとめます。
制度の中身よりも「実際どう手を動かすか」を知りたい方向けの記事です。
※本記事は2026年(令和8年)分の年末調整(2026年12月実施)と、その確定申告(2027年2〜3月実施)を対象にしています。
年末調整とは?基本と書き方
年末調整とは、会社が従業員に代わって1年間の所得税の過不足を精算する手続きです。
毎月の給与から源泉徴収された所得税を12月に再計算し、差額を還付・追加徴収します。
年末調整を行うことで、ほとんどの会社員は確定申告をしなくて済みます。
年末調整で提出する書類と書き方のポイント
① 扶養控除等(異動)申告書
給与所得者が扶養控除などを受けるために提出する、年末調整のベースとなる書類です。
・ 提出した勤務先 → 甲欄(税率が低い)
・ 提出していない勤務先 → 乙欄(税率が高い)
・ 複数の勤務先がある場合は、給与の多い勤務先に提出するのが原則
・ 提出を忘れると、その勤務先からの給与は乙欄で源泉徴収され、所得税が高くなる(年末調整の時期に提出する扶養控除等(異動)申告書は、翌年=令和9年分のものです)
2026年(令和8年)分は、扶養控除等の対象となる親族の所得要件が緩和されているため(詳細は前回記事)、これまで対象外だった親族が新たに扶養に入るケースが出てきます。
扶養親族の異動(就職・退職・結婚など)は、令和8年分の年末調整での控除にも関わります。人事側は「対象が広がっている」ことを前提に、記入漏れがないか声かけをすると親切です。
② 基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
1枚の様式に複数の控除がまとまっている申告書です。
・ 基礎控除:合計所得金額に応じて全員が対象。所得2,350万円超で段階的に減額(2,500万円超で控除なし)
・ 配偶者控除:同一生計配偶者の合計所得62万円以下(給与収入のみなら年収136万円以下)
・ 配偶者特別控除:配偶者の合計所得62万円超133万円以下(給与収入のみなら年収136万円超207万円以下)
・ 特定親族特別控除:19歳以上23歳未満の親族で、扶養控除の対象からは外れるが所得が一定範囲内(令和8年分は所得62万円超123万円以下)の場合に、所得に応じて3万円〜63万円の控除を受けられる制度
・ 所得金額調整控除:給与収入が850万円超で、本人が特別障害者である場合、23歳未満の扶養親族がいる場合、または特別障害者である同一生計配偶者・扶養親族がいる場合が対象
・ 特定親族特別控除は令和7年度税制改正で新設され、令和7年分(2025年)の年末調整からすでに適用されている制度です。令和8年分では対象となる所得要件が「58万円超→62万円超」に変わるため、「今年からの新しい控除」と誤解している従業員もいます。既存制度である旨と、要件が変わった点をあわせて案内すると混乱を防げます。
複数の控除が1枚に集約されているため、「どの欄がどの控除か」を図解した記入例を社内配布すると問い合わせが減ります。
③ 保険料控除申告書
・ 社会保険料控除
・ 生命保険料控除(令和8・9年分に限り、23歳未満の扶養親族がいる場合は新生命保険料に係る一般生命保険料控除の限度額が6万円に拡大。一般・介護医療・個人年金の合計限度額12万円は変わらず)
・ 地震保険料控除
控除証明書(ハガキ・電子データ)を紛失した場合は、保険会社への再発行依頼を早めに案内しましょう。
電子データ(マイナポータル連携/XML形式)で受け取った証明書は、年末調整ソフトへの取り込み方法もあわせて周知するとスムーズです。
④ 住宅ローン控除(住宅借入金等特別控除)
・ 初年度:確定申告で申請(e-Taxを使えば必要書類の一部省略が可能)
・ 2年目以降:年末調整で控除を反映
これらの書類は年末調整・確定申告のどちらでも申告できるものが多く、実際にどちらで行うかは従業員が選べる部分もある、という点を案内しておくと親切です。
年末調整スケジュール例(人事担当者向け)
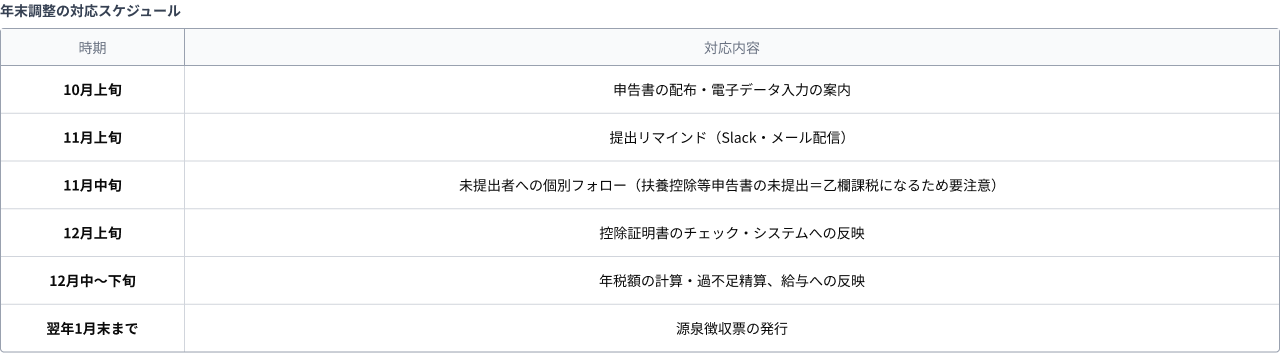
電子化のポイント:控除証明書のオンライン取得(マイナポータル連携)や、年末調整控除申告書作成用ソフトの利用が拡大しています。
従業員が自宅でデータ入力し、そのまま会社にオンライン提出できる体制を整えると、11月の回収・チェック工数を大きく減らせます。

確定申告とは?年末調整との違い
確定申告は、個人が税務署に対して自分で所得を申告する手続きです。
給与以外の収入がある場合や、年末調整では受けられない控除を申告する場合に必要になります。
2026年(令和8年)分の所得に対する確定申告期間は、例年どおりであれば2027年(令和9年)2月16日ごろ〜3月15日ごろです(法定納期限は令和9年3月15日(月)と案内されています)。
正式な開催期間は例年、確定申告時期の少し前に国税庁から発表されるため、最終的な日付は国税庁ホームページで確認してください。
e-Taxを利用すれば自宅から申告可能です。
会社員でも確定申告が必要になるケース
年末調整を受けていても、次に該当する場合は別途確定申告が必要です。
・ 住宅ローン控除の初年度
・ 医療費控除(年間の医療費が10万円超など)
・ ふるさと納税(ワンストップ特例を利用していない場合)
・ 副業の所得が20万円超
・ 給与収入が2,000万円超
・ 2か所以上から給与を受け取っている(年末調整されなかった給与の収入金額と、給与以外の所得の合計が20万円を超える場合など)
・ 年の途中で退職し、年内に再就職していない
年末調整・確定申告 よくあるQ&A(2026年分対応)
-
A
実際に保険料を支払った本人が申告者であれば申請可能です。
-
A
配偶者の合計所得が要件内(同一生計配偶者は62万円以下など)であれば対象になります。出産手当金・育児休業給付金は非課税のため、合計所得の計算には含めません。
-
A
配偶者控除は配偶者の合計所得62万円以下(給与収入のみなら年収136万円以下)、配偶者特別控除は配偶者の合計所得62万円超133万円以下(給与収入のみなら年収136万円超207万円以下)です。
-
A
できません。年間の医療費が原則10万円を超える場合は、別途確定申告が必要です。ワンストップ特例を使っていないふるさと納税も同様に確定申告の対象です。
-
A
原則、翌年の2月16日ごろから3月15日ごろまでです。期限を過ぎると延滞税・無申告加算税が発生する可能性があるため注意してください。
人事担当者が実務で押さえるべき5つのポイント
① 提出スケジュールとリマインド設計
未提出者は乙欄課税につながるため、11月中旬までに個別フォローの導線を用意する。
② 控除証明書の確認体制
紙・電子データいずれでも、添付漏れや記載内容の不一致がないかをダブルチェックする。
③ 給与システムとの連携
年末調整結果を給与計算に反映するタイミングを事前設計し、外部委託を使う場合は12月上旬に最終確認を終える。
④ 源泉徴収票発行のフロー共有
発行時期(翌年1月末まで)を事前に案内する。なお、マイナポータルは源泉徴収票を発行・交付する仕組みではなく、従業員が確定申告をする際に、会社がe-Taxで提出した源泉徴収票の情報を申告書へ自動入力できる連携機能である点も補足する。電子で渡す場合は、従業員の同意を得た上で会社から電子交付する。
⑤ よくある問い合わせへの備え
医療費控除・ふるさと納税の扱い、配偶者控除との違い、特定親族特別控除の記入方法など、想定問答集を用意しておく。
まとめ|書き方と実務対応のポイント
・ 年末調整の提出書類と書き方の基本を押さえる
・ 2026年分は基礎控除申告書まわりの所得要件が変わるため、記入例の周知が重要
・ 確定申告が必要なケースを事前に従業員へ案内しておく
・ スケジュール管理と電子申告対応で繁忙期の負荷を分散する
記事をシェアする
関連記事
 2026.9.25
人事実務ノウハウ
【2026年最新】年末調整の変更点まとめ|基礎控除・扶養控除・生命保険料控除の改正を解説
こんにちは!HRマネジメント編集部です。 2026年(令和8年)の年末調整は、令和8年度税制改正によって「基礎控除」「…
 2025.11.10
人事実務ノウハウ
【2025年対応】人事・労務担当者のためのe-Tax完全ガイド|電子申告の使い方と注意点
こんにちは!HRマネジメント編集部です。 2025年以降、国税庁が推進する電子申告(e-Tax)の義務化範囲が拡大して…
 2026.7.17
お役立ち情報
給付付き税額控除とは?仕組みやメリット・デメリット、定額減税との違いを分かりやすく解説
こんにちは!HRマネジメント編集部です。 物価高騰や少子化対策、年収の壁対策などの議論が進むなか、「給付付き税額控除」…

人気ランキング
-
 2026.8.20 人事実務ノウハウ1
【2026年8月19日発表】残業45時間ルールはどう…
-
 2026.7.31 お役立ち情報2
マイナ保険証【2026年8月〜完全移行】期限切れ健康…
-
 2026.9.9 お役立ち情報3
【2026年10月から順次施行】全国最低賃金の一覧表…
-
 2026.3.23 人事実務ノウハウ4
【2026年最新】労働基準法改正は「見送り」でも準備…
-
 2026.1.29 人事実務ノウハウ5
【2026年完全版】いまさら聞けない『出生時育児休業…
カテゴリー
タグ
FOLLOW ME


